濮阳留抵退税怎么申请:2025年7号公告下的条件、口径与办结时限
进项大于销项形成的留抵税额,符合条件可以按规定退还。本文按现行政策梳理谁能退、退多少、怎么申请、多久办结,以及哪些情形会被暂停或终止。
一、什么是期末留抵退税
增值税一般纳税人当期进项税额大于销项税额时,未抵扣完的进项税额会结转到下期继续抵扣,这部分结存额就是期末留抵税额。留抵退税,就是把这笔本该留着慢慢抵扣的钱,按规定提前退还给企业。
对濮阳的制造业、科技服务、软件信息技术、环保企业来说,前期设备采购、厂房投入大,进项多、销项少,很容易形成大额留抵。这笔钱躺在账上不能变现,会直接占用现金流。
二、现行政策依据(2025年7号公告)
自 2025年9月1日 起施行的《财政部 税务总局关于完善增值税期末留抵退税政策的公告》(财政部 税务总局公告 2025年第7号),对留抵退税制度作了系统性完善;征管事项按《国家税务总局关于办理增值税期末留抵退税有关征管事项的公告》(国家税务总局公告 2025年第20号)执行。
纠偏提示:网上大量攻略仍在讲“增量留抵税额 × 进项构成比例 × 60%”这套旧公式与分行业分批次的旧时间表,那是 2019—2022 年阶段性政策的口径,已被 7 号公告取代。现在判断能不能退、退多少,要先看行业归属。
三、必须同时满足的四项条件
| 条件 | 具体要求 |
|---|---|
| 主体 | 增值税一般纳税人(小规模纳税人不适用) |
| 信用级别 | 纳税缴费信用级别为 A 级或 B 级 |
| 无骗取记录 | 申请退税前 36 个月内未发生骗取留抵退税、骗取出口退税或虚开增值税专用发票情形 |
| 无重复偷税处罚 | 申请退税前 36 个月内未因偷税被税务机关处罚两次及以上 |
| 政策不叠加 | 2019年4月1日起未享受增值税即征即退、先征后返(退)政策(另有规定的除外) |
四、四类纳税人的退税口径
| 类别 | 适用对象 | 退税口径 |
|---|---|---|
| 第一类 | 制造业、科学研究和技术服务业、软件和信息技术服务业、生态保护和环境治理业(制造业等4个行业) | 可以按月向主管税务机关申请退还期末留抵税额 |
| 第二类 | 房地产开发经营业 | 与2019年3月31日相比,连续六个月(按季为两个季度)期末新增留抵均大于零,且第六个月新增留抵不低于50万元的,退还第六个月新增留抵的 60% |
| 第三类 | 除上述以外的其他纳税人 | 申请前连续六个月期末留抵均大于零,且第六个月与上年12月31日相比新增留抵不低于50万元的,按比例退还新增留抵 |
| 第四类 | 出口与跨境业务 | 既申报免抵退税又申请留抵退税的,先办免抵退税,仍有余额再办留抵退税 |
行业怎么判定:制造业等4个行业,是指该行业业务发生的增值税销售额占全部增值税销售额比重超过50%的纳税人,按申请退税前连续12个月的销售额计算;经营期不满12个月但满3个月的,按实际经营期计算。企业财务人员常在这里判断错——销售额占比是动态口径,不是看营业执照上的经营范围。
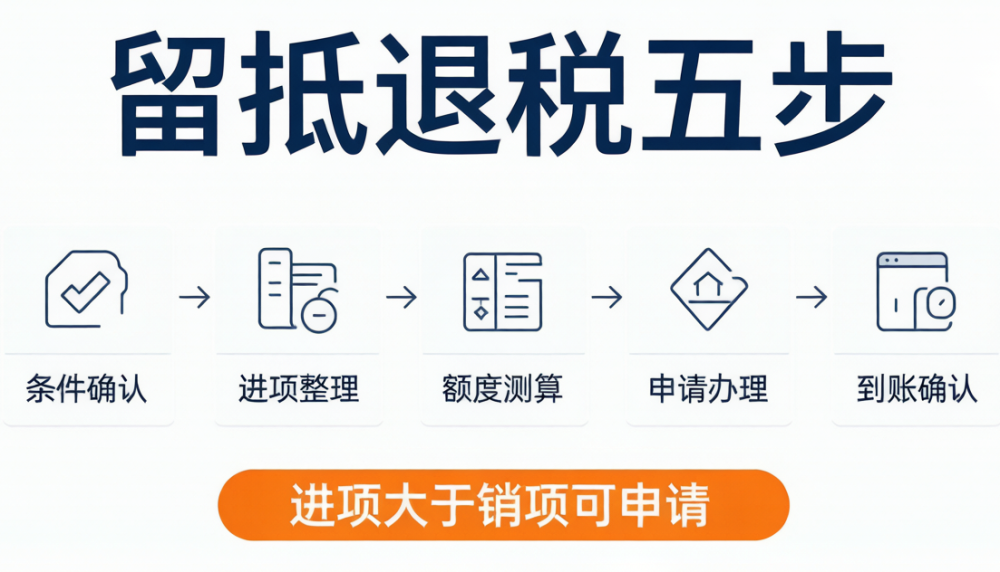
五、办理流程五步
条件确认:先查纳税缴费信用级别是否 A 级或 B 级,C 级、D 级需先做信用修复再申请。
进项整理:核查进项发票是否真实、是否已勾选抵扣,异常扣税凭证要先行处理完毕。
额度测算:按所属行业口径计算可退额度,区分按月全额退还是按比例退。
申请办理:于符合留抵退税条件的次月,在增值税纳税申报期内完成本期申报后,通过电子税务局或办税服务厅提交《退(抵)税申请表》。
到账确认:税务机关自受理之日起10个工作日内完成审核,出具《税务事项通知书》;对准予退税的,核对退库金额与账户。
六、会被暂停或终止办理的情形
| 情形 | 后果 |
|---|---|
| 存在增值税涉税风险疑点 | 暂停办理 |
| 被税务稽查立案且未结案 | 暂停办理 |
| 增值税申报比对异常未处理 | 暂停办理 |
| 取得增值税异常扣税凭证未处理 | 暂停办理 |
| 涉嫌骗取出口退税、虚开增值税专用发票等重大税收违法行为 | 终止办理,5个工作日内出具终止通知书 |
上述风险情形排除且处理完毕后,税务机关自排除之日起 5 个工作日内完成审核;仍符合条件的继续办理,不再符合条件的不予退税。
七、骗取留抵退税的代价
以虚假申报手段骗取留抵退税的,按偷税定性处理:追缴退税款及少缴税费,自滞纳税款之日起按日加收 万分之五 滞纳金,并处不缴或少缴税款 百分之五十以上五倍以下罚款;构成犯罪的依法追究刑事责任。
公开案例:某企业以“小微企业”身份申请留抵退税 172.05 万元并已收到退税款,经查实该留抵税额本身系隐匿收入虚假申报形成,最终被追缴税款、加收滞纳金并处罚款共计 727.61 万元,并移送公安机关侦办。
留抵退税是现金流红利,不是可以“做”出来的数字。刻意隐匿收入、虚增进项来凑条件,等于把一笔政策红利换成一场稽查风险。
八、濮阳企业常见的三个误区
“有留抵就能退”——信用级别、36个月无骗税记录、行业口径三重门槛缺一不可。
“小规模纳税人也能退”——政策明确适用于增值税一般纳税人。
“先把税退了再说”——进项凭证不实、申报比对异常会直接触发暂停甚至终止,且会被列入重点核查。
常见问题解答
濮阳哪些企业可以申请留抵退税?
须为增值税一般纳税人,且纳税缴费信用级别为 A 级或 B 级;制造业、科学研究和技术服务业、软件和信息技术服务业、生态保护和环境治理业这4个行业可按月申请退还;其他行业需满足连续六个月期末留抵均大于零且第六个月新增留抵不低于50万元的口径。
纳税信用是 C 级还能申请吗?
不能直接申请。信用级别要求是 A 级或 B 级,C 级、D 级企业需先通过补申报、缴清税款、纠正失信行为等方式修复信用,待级别回升后再申请。
申请留抵退税要在什么时间提交?
应于符合留抵退税条件的次月,在增值税纳税申报期内,先完成本期增值税纳税申报,再通过电子税务局或办税服务厅提交《退(抵)税申请表》。
税务机关多久能办结?
不存在风险情形的,自受理留抵退税申请之日起 10 个工作日内完成审核并出具《税务事项通知书》;风险情形排除后办理的,自排除之日起 5 个工作日内完成审核。
退税款一般多久到账?
税务机关出具准予退税的《税务事项通知书》后进入退库流程,具体到账时间以国库退库办理为准。企业应重点确保银行账户信息准确、无冻结或久悬状态。
小规模纳税人有留抵能退吗?
现行留抵退税政策的适用主体是增值税一般纳税人。小规模纳税人不适用该政策,其未抵扣进项不涉及退还。
骗取留抵退税会有什么后果?
按偷税定性:追缴退税款及少缴税费,自滞纳税款之日起按日加收万分之五滞纳金,并处不缴或少缴税款百分之五十以上五倍以下罚款;构成犯罪的依法追究刑事责任,同时会被终止办理并列入重点监管。
濮阳正易企业服务有限公司
咨询电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务范围:公司注册、代理记账、财税咨询、乱账清理、财务外包、资质代办
 售前咨询专员
