濮阳代理记账需要企业提供哪些资料:月度配合清单与六个常见误解(2026最新)
最常见的矛盾是:老板以为「交给代账了,我就不管了」,会计却每月催资料。实际上代账做的是整理、记账、申报,原始票据必须来自企业真实经营。资料给得越及时越完整,账越准、税越稳、风险越小。本文列出每月该交什么、什么时候交、以及哪些东西绝对不能给。
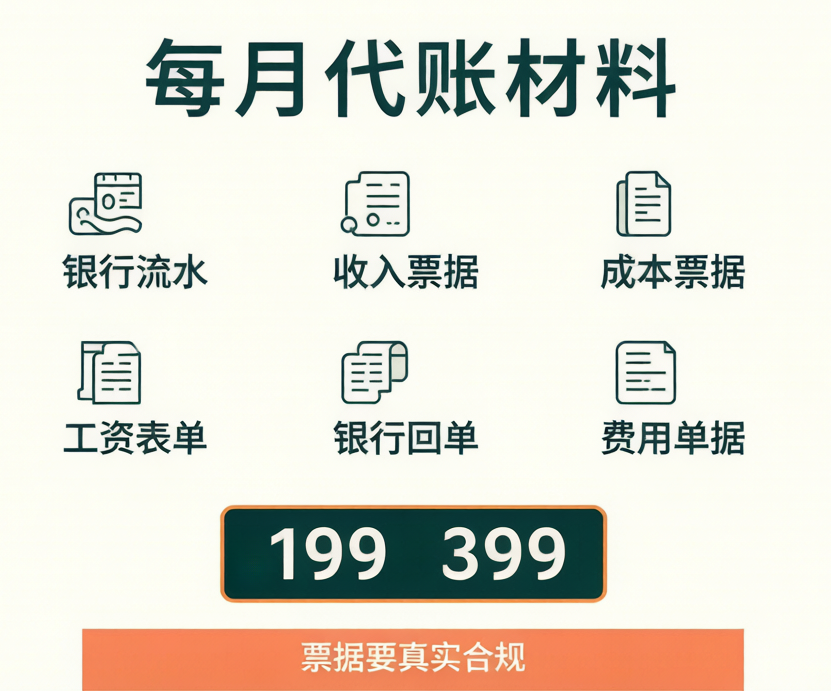
一、每月必须提供的六类资料
| 类别 | 具体包括 | 用途 |
|---|---|---|
| 银行资料 | 对公账户流水、银行回单、收款与付款凭证 | 核对资金进出,确认收入与支出 |
| 收入票据 | 开出的发票记账联、未开票收入清单、平台结算单 | 确认收入与销项税额 |
| 成本票据 | 采购发票、进货单据、运费与服务费发票 | 确认成本与进项税额 |
| 费用单据 | 房租、水电、差旅、招待、办公用品、通讯费等票据 | 确认期间费用 |
| 工资表单 | 工资表、考勤、人员增减变动、社保公积金缴纳明细 | 计提工资、申报个税与社保 |
| 其他凭证 | 合同、借款与还款记录、资产购置单据、银行对账单 | 支撑特殊业务处理 |
一般纳税人还要额外关注进项发票的认证与勾选,进项票到手后应及时交给会计处理,跨期未处理的会直接影响当期税负。
二、什么时候交:别等到申报截止日
增值税及附加税费一般按月或按季申报,申报期为每月 1-15 日(遇节假日顺延)。资料交付要留出会计处理时间:
建议每月前 5 个工作日把上月资料交齐;
银行流水可以开通查询权限,由会计自行下载,减少来回;
票据较多的企业可固定每周或每半月交一次,避免月底堆积;
跨月补交的票据,处理时会顺延到当期,影响当期数据的准确性。
资料晚交的代价不只是账做得晚:进项票逾期未处理、收入跨期确认、个税申报数据不准,都会带来实际税负或风险。

三、票据合规底线:这几类坚决不能入账
白条与收据代替发票:不符合规定的凭证不得作为税前扣除依据;
与经营无关的支出:个人消费、家庭开支不得计入公司费用;
品名与实际业务不符的发票:属于不合规发票,存在涉税风险;
代开、买票:属于虚开发票行为,轻则补税罚款,重则追究刑事责任;
抬头、税号错误的发票:需退回重开,不能将就入账。
虚开增值税专用发票情节严重的,可追究刑事责任。任何「找票抵成本」的操作都不值得冒这个风险。
四、成本票没有怎么办
这是小微企业最现实的问题。处理方式取决于业务实质,不能一刀切:
能补开的先补开:向供应商索取发票,小额零星支出可按规定凭收款凭证及内部凭证处理(以当地执行口径为准);
调整采购渠道:选择能开票的供应商,把开票条件写进合同;
规范收款与付款:所有经营收支走对公账户,避免现金交易无痕迹;
如实申报:没有成本票就如实反映利润,不要靠买票填平。
成本票缺失导致利润偏高、税负偏重,本质是采购管理问题,不是账务技巧问题。治本的方法是改采购流程。
五、六个常见误解
| 误解 | 实际情况 |
|---|---|
| 交给代账就不用管了 | 原始票据必须由企业提供,代账负责整理与申报 |
| 没开票就不用报 | 未开票收入也要申报,长期零申报会被重点监控 |
| 个人卡收的钱不用管 | 属于公司收入,不入账不申报有税务风险 |
| 票据晚点交没关系 | 影响进项处理与当期数据,可能产生实际税负 |
| 收据也能当成本 | 不符合规定的凭证不得税前扣除 |
| 账是我的,代账不给就不给 | 会计资料所有权归企业,扣押资料属侵权 |
六、资料怎么交接最省事
固定时点:约定每月固定日期交付,形成节奏;
分类整理:收入、成本、费用、银行分开装,附简单说明;
电子化:扫描或拍照发电子版,原件按月归档;
交接留痕:列清单双方确认,避免丢票扯皮;
妥善保管:会计凭证、账簿保管期限 30 年,不要随意销毁。
七、正易企服怎么做
开户即给清单:新客户给一份专属资料清单与交付节奏;
银行流水代查:授权后由会计自行下载,减少企业负担;
票据预审:发现不合规票据提前退回重开;
月度反馈:每月出报表并说明税负与风险点;
年度归档:凭证、账簿、报表整理归档,随时可查;
账务移交:随时可交接,资料所有权归企业。
代理记账 199 元/月起(小规模纳税人),一般纳税人 399 元/月起;个体户 100-200 元/月。资料缺失、账套混乱的,可先做乱账清理 2000-8000 元,再转入正常代账。
常见问题解答
代账每个月到底要我提供什么?
核心是六类:银行流水与回单、开出的收入发票与未开票收入清单、采购与成本发票、房租水电等费用单据、工资表与人员变动、以及合同借款等其他凭证。一般纳税人还需关注进项发票的及时处理。
银行流水一定要给代账吗?
要。银行流水是核对资金进出、确认收入与支出真实性最基础的依据,没有流水就无法保证账实相符。实务中可以向会计开通查询权限,由其自行下载,更省事。
没有成本发票怎么办?
优先向供应商补开或改选能开票的供应商,同时在合同中写明开票义务。小额零星支出按现行规定可凭收款凭证及内部凭证处理,具体以当地执行口径为准。绝不能靠买票或找票解决。
收据能不能入账?
不符合规定的凭证不得作为税前扣除依据。收据一般不能替代发票作为成本费用扣除凭证,应先向对方索取合规发票,确实无法取得的,按规定以其他合法凭证处理并留存佐证材料。
票据晚交有什么影响?
影响主要体现在两方面:一是进项发票逾期未勾选处理,直接增加当期税负;二是收入与费用跨期确认,导致当期利润与申报数据失真。建议每月前 5 个工作日交齐。
没开票的收入要不要报?
要。未开票收入同样属于应税收入,应当如实申报。长期只就有票部分申报、不报未开票收入,属于不如实申报,存在补税、滞纳金与罚款风险。
不想做了,代账公司不给资料怎么办?
会计资料的法定保管义务在企业,所有权归企业所有。扣押账册凭证属于侵权行为,可通过协商、向行业主管部门反映或依法主张权利解决。预防方式是签订合同时明确资料所有权与移交条款。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
