濮阳代账资料怎么移交:清单、年限与签字留底
换代理记账机构、会计离职、公司注销,都会遇到同一个问题:账和资料怎么交出去、怎么拿回来。交得不清,后面无人能对账;拿不回来,企业自己的档案却在别人手里。这一步做规范,能省掉后面一堆麻烦。
一、哪些资料必须移交
| 类别 | 具体内容 | 法定保管年限 |
|---|---|---|
| 会计凭证 | 原始凭证、记账凭证 | 30 年 |
| 会计账簿 | 总账、明细账、日记账、其他辅助性账簿 | 30 年 |
| 财务会计报告 | 月度、季度、半年度、年度会计报表 | 10 年(年度报表需长期保存) |
| 纳税申报资料 | 各税种申报表、完税凭证 | 10 年 |
| 其他资料 | 银行对账单、银行存款余额调节表、发票存根、合同档案 | 按类别分别适用 |
会计档案的保管年限从会计年度终了后的第一天起算。即便公司注销,账簿凭证也不能随意销毁。
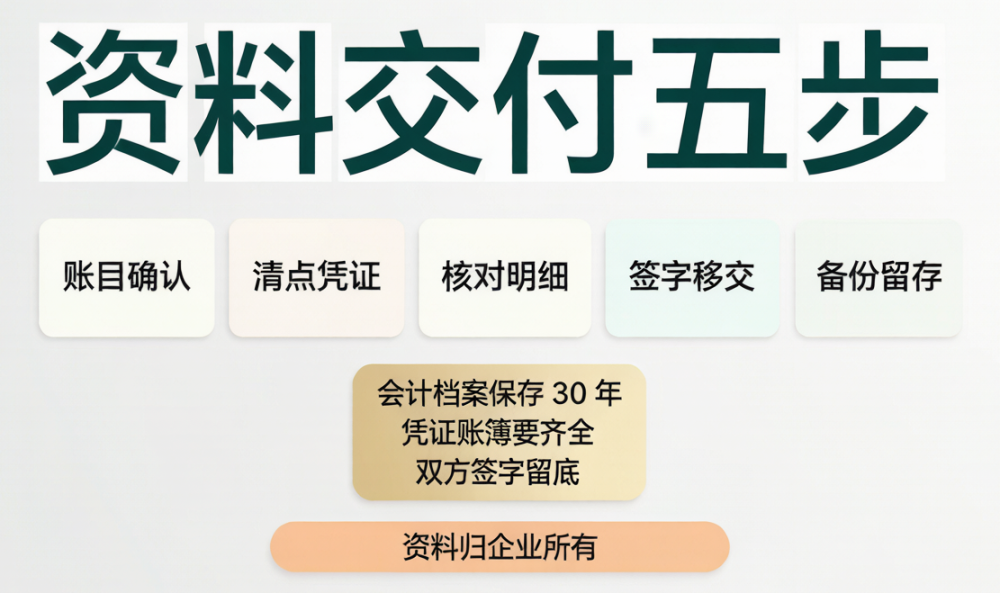
二、移交五步怎么走
1先确认账目状态
移交前先确认:账是否做到最近一个申报期、各税种是否已申报、有无未处理的异常(如非正常户、未申报记录、欠税)。带着问题交接,等于把问题一起转嫁给下一家。
2清点凭证
按月清点原始凭证与记账凭证,核对手数与期间是否完整,缺月的要当次书面确认。
3核对明细
重点核对往来款项(其他应收款、其他应付款、应收账款)、银行余额、存货与固定资产,并在交接表上逐项列明余额。
4签字移交
交接必须有移交清册,列明资料名称、数量、所属期间、状态,由移交人、接收人、监交人三方签字并加盖公章,一式两份各执一份。
5备份留存
电子账套、备份文件、财务软件账号与权限要一并移交并修改密码,确保企业自己留存一份完整副本。
三、资料到底归谁
会计资料的所有权属于企业,不属于代账公司,也不属于经办会计。代账机构只是受托保管与处理。因此,企业有权随时要求移交完整资料;以欠费、纠纷为由扣押凭证账簿的,属于违约甚至侵权,企业可依法主张返还。
反过来,如果企业方长期不提供成本票、银行对账单、合同等原始资料,导致账务无法规范处理,责任也不在代账机构。交接清单上注明"缺失项",对双方都是保护。
四、不移交或移交不清的后果
税务层面:未按规定设置、保管账簿凭证,可被责令限期改正并处罚款;情节严重的罚款更高。
注销层面:账目资料不全,清税环节难以通过,注销流程会被卡住。
融资与投标:银行授信、招投标、资质申请往往要求提供近几年的财务报表与完税证明,资料缺失直接影响结果。
法律举证:发生经济纠纷时,账册凭证是关键证据,缺失将承担举证不利的后果。
五、濮阳办理参考
| 事项 | 周期 | 官方费用 | 代办参考 |
|---|---|---|---|
| 代账机构资料交接 | 1-2 周 | 0 元 | 含在服务中 |
| 账务体检(交接前核查) | 3-5 个工作日 | — | 500-2000 元 |
| 乱账清理(补账后移交) | 15-30 天 | — | 2000-8000 元 |
| 代理记账(移交后承接) | 按月 | — | 小规模 199 元/月起 |
正易企服在濮阳承接代账转接业务,交接前先做账务体检,把问题一次性摆清楚,再签字移交,避免"接了才发现是个坑"。
代账公司不给我账本怎么办?
会计资料所有权归企业。可以先书面(函件或即时通讯留痕)要求限期移交,并说明用途;拒不移交的,属于违约,可依据合同主张权利。建议在签订代账合同时就写入资料移交条款,明确交接清单与期限。
会计档案要保存多少年?
会计凭证、会计账簿的保管年限为 30 年;月度、季度财务会计报告为 10 年;年度财务会计报告需永久保存;纳税申报表一般为 10 年。保管期限从会计年度终了后的第一天起算。
公司注销后账簿可以销毁吗?
不可以随意销毁。公司注销后,会计档案仍需按法定年限保管,通常由股东或清算义务人妥善保存。法律、行政法规另有规定的从其规定。
换代理记账机构要交接哪些东西?
至少包括:历年记账凭证与原始凭证、总账明细账与日记账、各期财务报表与纳税申报表、电子账套备份、财务软件或电子税务局账号权限、发票领用簿与未开具发票、银行对账单与回单、正在办理中的涉税事项清单。
交接时发现以前的账做错了怎么办?
先在交接清单上如实标注问题项并双方确认,再决定是补正后再交接,还是先交接再专项清理。若错账涉及已申报数据,可能需要更正申报,严重的需补缴税款及滞纳金。
交接清册必须签字盖章吗?
强烈建议如此。交接清册应列明资料名称、数量、所属期间、状态,由移交人、接收人、监交人三方签字并加盖企业公章,一式两份各执一份,这是后续责任划分的直接凭据。
电子账套备份重要吗?
非常重要。电子账套是账务数据的核心载体,除纸质凭证外,应同时取得完整的电子备份并妥善保存,注意同步移交软件账号并修改密码,避免企业失去对自己数据的访问权。
濮阳正易企业服务有限公司
咨询电话:15839391165 | 地址:濮阳市华龙区崛起时代C座1606
服务范围:公司注册、代理记账、财税咨询、乱账清理、财务外包、资质代办
 售前咨询专员
