濮阳企业所得税汇算清缴最容易调增的项目与应对办法(2026最新)
每年 5 月 31 日前的企业所得税汇算清缴,是小微企业被补税最集中的时点。原因通常不是税率算错,而是税前扣除被调增——账上记了费用,税务上不允许全额扣除。本文列出八个最容易被调增的项目、三个限额的计算方法,以及无票支出的正确处理。

一、什么是纳税调增
会计利润按会计准则计算,应纳税所得额按税法规定计算,两者口径不同。税法不允许扣除、或超过扣除限额的部分,要在会计利润基础上加回来,这就是纳税调增。
调增:会计上扣了,税务不让扣或少扣 → 加回来,多缴税;
调减:税务允许加计扣除或免税的部分 → 减出去,少缴税。
小微企业常见的是只调增不调减——优惠该享受的没享受,该调增的一项没落下,白白多缴税。
二、八个最容易被调增的项目
| 项目 | 扣除规则 | 常见踩坑 |
|---|---|---|
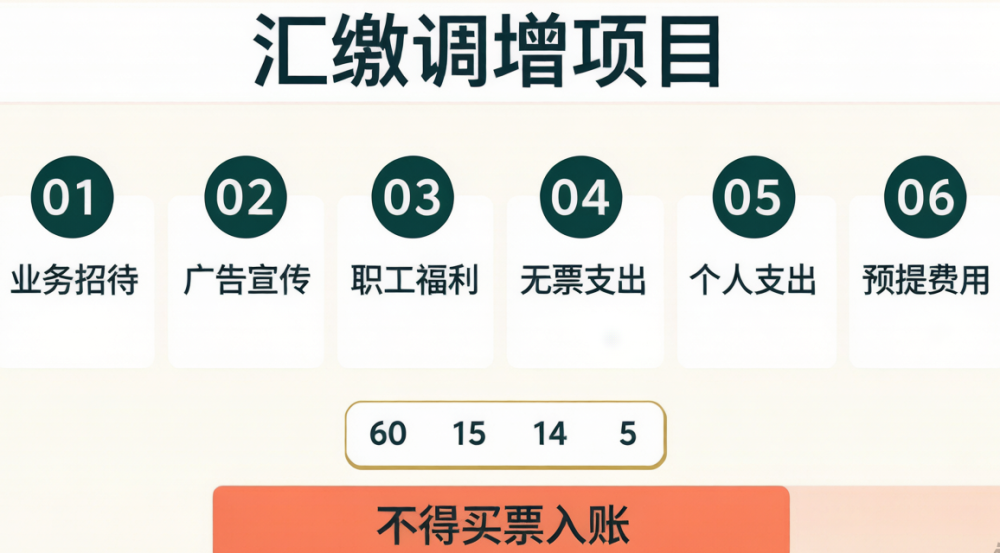
| 业务招待费 | 按发生额的 60% 扣除,且不超过当年营业收入的 5‰,两者取低 | 直接全额扣除 |
| 广告费与业务宣传费 | 不超过当年营业收入 15% 的部分准予扣除,超部分可结转以后年度 | 一次性全额扣除 |
| 职工福利费 | 不超过工资薪金总额 14% 的部分准予扣除 | 把福利混进工资或办公费 |
| 工会经费 | 不超过工资薪金总额 2%,且需取得专用收据 | 计提了但无合规凭证 |
| 职工教育经费 | 不超过工资薪金总额 8%,超部分可结转 | 无关培训混入 |
| 无票支出 | 未取得合规凭证的支出不得税前扣除 | 白条、收据入账 |
| 与经营无关的支出 | 老板个人消费、家庭开支不得扣除 | 公私混用 |
| 预提未实际支付的费用 | 未实际发生并支付的,一般不得税前扣除 | 年末预提挂账 |
三、三个限额怎么算
以业务招待费为例,规则是「双限额孰低」:假设当年营业收入 1000 万元,实际发生招待费 10 万元。
按发生额 60% 计算:10 万 × 60% = 6 万元;
按营业收入 5‰ 计算:1000 万 × 5‰ = 5 万元;
可扣除金额取两者中的低者,即 5 万元;
需调增金额 = 10 万 − 5 万 = 5 万元。
广宣费 15%、福利费 14%、教育经费 8% 都是以营业收入或工资总额为基数的比例限额,计算前先确认基数口径,别拿错分母。
四、无票支出怎么处理才正确
无票支出是小微企业被调增的最大头。处理方式取决于业务实质:
能补开的一律补开:向供应商索取发票,这是最直接的解决方式;
小额零星支出:按规定可凭收款凭证及内部凭证处理,具体以当地执行口径为准;
调整采购渠道:把开票义务写入合同,优先选择能开票的供应商;
汇缴前补开:汇算清缴期结束前已实际发生但未取得凭证的,可在规定期限内补开并追溯处理;
如实调增:确实拿不到凭证的,如实调增补税,不要靠买票填平。
买票、找票抵扣成本属于虚开发票行为,轻则补税罚款(罚款 0.5-5 倍、滞纳金日万分之五),情节严重的追究刑事责任。这个风险与省下的税完全不成比例。
五、汇缴前自查清单
核对收入完整性:未开票收入、个人卡收款是否已并入;
核对限额类费用:招待费、广宣费、福利费、教育经费是否超标;
核对凭证合规性:有无白条入账、抬头税号错误、品名不符的发票;
核对个人支出:老板个人消费、家庭开支是否已剔除;
核对资产与折旧:折旧年限与方法是否符合税法规定;
核对优惠适用:小微优惠、研发加计扣除是否应享尽享;
核对备查资料:享受优惠留存备查的资料是否齐全。
六、调增之后会怎样,费用参考
调增意味着应纳税所得额增加,需要补缴企业所得税;同时可能产生滞纳金(按日万分之五加收),情节严重的还可能面临罚款。
| 服务 | 内容 | 参考费用 |
|---|---|---|
| 汇算清缴代办 | 年报申报、调增测算、优惠适用 | 800-3000 元 |
| 财税咨询 | 专项问题分析与方案设计 | 按项目报价 |
| 乱账清理 | 账套重建、凭证补齐、数据校准 | 2000-8000 元 |
| 代理记账 | 月度记账申报 | 199 元/月起 |
| 合规管家 | 全年托管 | 按服务包报价 |
调增往往是平时不重视、汇缴时集中爆发。把限额管理放到月度,比年底一次补救省事得多。
七、正易企服怎么做
汇缴前体检:逐项核对限额类费用与凭证合规性,先出一份调增测算;
凭证治理:不合规票据退回重开,缺失凭证指导补开;
优惠适用:核对小微优惠、研发加计等是否应享尽享;
申报代办:完成年度申报与资料留存备查;
月度管控:把限额管理前移到平时,避免年底集中调增;
风险提示:对公私混用、无票支出等给出整改路径。
汇算清缴代办 800-3000 元;账套混乱的先做乱账清理 2000-8000 元,再转入正常代账 199 元/月起。
常见问题解答
企业所得税汇算清缴什么时候截止?
企业应当自年度终了之日起五个月内完成汇算清缴,也就是次年 5 月 31 日前完成年度申报与结清税款。逾期会产生滞纳金,并可能影响纳税信用评价。
业务招待费的扣除限额怎么算?
按发生额的 60% 扣除,同时不得超过当年营业收入的 5‰,两者取其低。例如营业收入 1000 万元、招待费 10 万元,60% 为 6 万元、5‰ 为 5 万元,可扣 5 万元,需调增 5 万元。
没有发票的支出一定不能扣除吗?
原则上未取得合规凭证的支出不得税前扣除。但小额零星经营业务等特定情形,可按规定凭收款凭证及内部凭证处理,具体以当地执行口径为准。汇缴期结束前实际发生但未取得凭证的,可在规定期限内补开并追溯处理。
调增是不是就等于要补很多税?
调增会使应纳税所得额增加,从而增加应纳所得税额,但不是按费用全额补税。小微企业适用优惠税率,实际税负相对较低。关键是提前测算、提前处理,避免集中在汇缴期才发现。
研发费用加计扣除能抵消调增吗?
研发费用加计扣除属于调减项目,与调增项目分别计算,不能相互抵消概念,但在应纳税所得额的计算上会综合体现。符合条件的企业应当应享尽享,很多企业是漏享受而不是不能享受。
以前年度的支出今年才拿到发票怎么办?
属于以前年度应扣未扣支出的,可按规定进行专项申报后追溯至发生年度扣除,但追补确认期限一般不超过五年。具体处理需结合实际情况与当地口径,建议由专业人员确认后再操作。
汇算清缴被调增后会被处罚吗?
正常申报并按期补缴税款的,一般属于补税并加收滞纳金。如果存在故意隐匿收入、虚列成本等行为,可能被认定为偷税,面临补税、滞纳金与罚款,情节严重的可追究刑事责任。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
