2026濮阳老板从公司拿钱六种合规方式:工资、分红、报销、借款与风险对比
⚠️ 最大误区:"公司是我的,钱当然能随便拿。"错。公司财产独立于股东个人财产,股东无合法依据从公司账户转钱到个人卡,可能被认定为抽逃出资(公司法明令禁止)或挪用资金;若为借款,纳税年度终了未归还,将视同分红按20%征个税。
濮阳很多中小微企业老板都有同一个困扰:公司账上有利润,怎么合法、低税负地拿到自己手里?直接转账风险大,硬扛着不分又影响生活质量。濮阳正易企服梳理出六种合规路径,并逐条说明税负与红线。
一、六种合规方式总览与税负对比
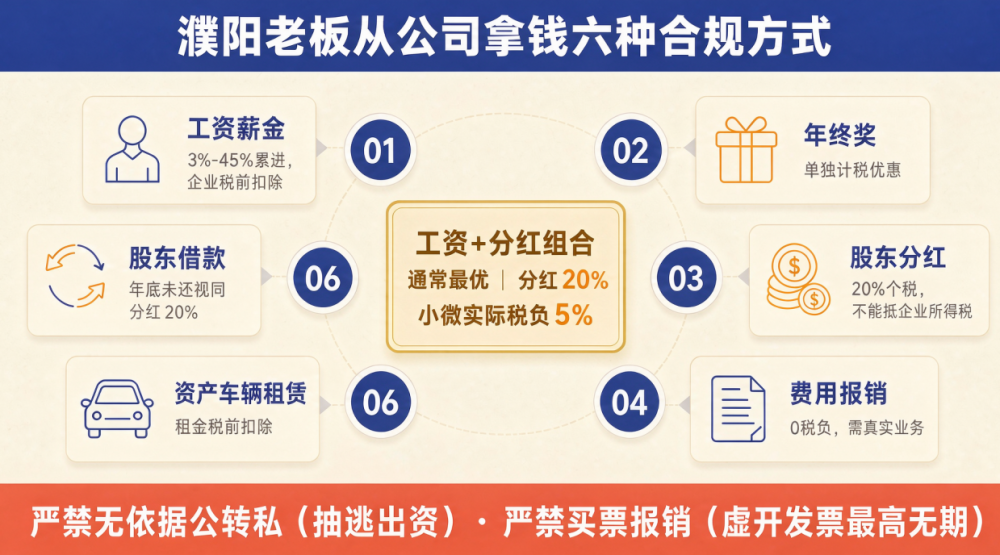
 ▲ 六种方式与税负对比(正易企服)
| 方式 | 企业端 | 个人端税负 | 适用场景 |
|---|---|---|---|
| ① 工资薪金 | 税前扣除,降低利润 | 3%-45%七级累进(可享专项附加扣除) | 老板在公司任职、持续领取 |
| ② 年终奖/绩效 | 税前扣除 | 单独计税优惠(政策延续) | 年度奖金发放 |
| ③ 股东分红 | 税后利润分配,不能抵税 | 20%个人所得税 | 公司有税后利润 |
| ④ 费用报销 | 凭票税前扣除 | 0(需真实业务+合规票据) | 真实发生的经营支出 |
| ⑤ 资产/车辆租赁 | 支付租金税前扣除 | 财产租赁所得(可扣成本) | 个人车辆、房产供公司使用 |
| ⑥ 股东借款 | 往来款,不抵税 | 年底未还视同分红20% | 短期周转,须年底归还 |
二、方式①:发工资(最基础、最稳妥)
老板若在公司任职(董事长、总经理等),可以给自己发工资。工资薪金属于企业合理支出,可在企业所得税前扣除,直接降低公司利润——这是它相比分红的最大优势。
合理性要求:工资水平需与岗位、行业、当地水平匹配,明显畸高可能被税务调整。
专项附加扣除:子女教育、房贷、赡养老人等可抵扣,实际税负可能远低于表面税率。
社保联动:发工资通常需依法缴纳社保,需综合测算成本。
实操建议:工资+分红的组合通常最优——工资抵减企业利润,剩余利润再分红。具体比例需结合利润规模、社保基数、家庭扣除项测算,正易企服提供一对一测算。
三、方式③:股东分红(20%个税,不能抵企业所得税)
分红是公司缴纳企业所得税后的净利润分配给股东,个人按20%缴纳个人所得税。注意:分红款不能在企业所得税前扣除,所以存在"双重征税"——公司层面缴企业所得税,个人层面再缴20%。
小微企业享受优惠税率后,综合税负可显著降低(小微实际税负5%+分红20%)。
分红必须有股东会决议,财务处理要规范。
四、方式④:费用报销(零税负,但红线最多)
老板为公司经营真实垫付的费用(差旅、招待、办公、车辆油耗等),凭合规发票报销,公司税前扣除、个人不产生所得,是零税负路径。
红线警示:报销必须满足真实性、相关性、合理性。以下行为属违规,甚至涉嫌违法:
用个人消费票据(家庭开支、奢侈品)冒充公司费用报销。
买票、找票凑成本——涉嫌虚开发票,行政罚款0.5-5倍,情节严重追刑责。
大额、频繁、无业务背景的报销。
五、方式⑤:资产/车辆租赁
老板个人名下的车辆、房产、设备供公司使用,可签订租赁合同,公司支付租金(税前扣除),个人按财产租赁所得纳税(可扣除成本、费用)。
需签订书面租赁合同,价格公允(不能明显偏离市场)。
个人可到税务机关代开发票给公司。
车辆租赁下的油费、过路费、维修费,凭票可由公司承担。
六、方式⑥:股东借款(短期周转,年底必还)
关键红线:股东从公司借款,在纳税年度终了后既未归还、又未用于企业生产经营的,视为股息红利分配,按20%征收个人所得税。
合规做法:签订真实借款协议、约定利息并按期支付、在年底前归还。若确需跨年,应有合理商业目的并留存证据。
▲ 定制化的"工资+分红"组合方案通常税负最优(正易企服)
七、绝对不能碰的两条红线
| 行为 | 性质 | 后果 |
|---|---|---|
| 无依据公转私、长期挂账不还 | 抽逃出资 / 挪用资金 | 补足出资+罚款,严重的承担行政乃至刑事责任,债权人可追索 |
| 买票报销、虚列成本 | 虚开发票 | 追缴税款+滞纳金(日万分之五)+罚款0.5-5倍;虚开增值税专用发票罪最高无期徒刑 |
八、常见问题解答(FAQ)
Q:工资发多少最划算?
A:没有统一数字。需综合企业所得税税率、个人所得税累进档、专项附加扣除、社保缴费基数四方面测算。通常思路是把工资控制在能充分享用低档税率与扣除项、同时让企业利润降到适用优惠税率的区间。正易企服可据此出具测算表。
Q:老板自己交社保,工资能税前扣除吗?
A:老板在本公司任职并缴纳社保的,其工资薪金属于合理支出可税前扣除。单纯挂靠、不在公司任职的人员费用不得扣除。
Q:公司账上的钱长期不分红可以吗?
A:可以暂不分红,但不能用"借款"名义长期占用。若既不分红、又以借款形式跨年占用,将面临视同分红20%个税的风险。
拿钱要合规,方案先测算
工资分红组合测算|报销制度搭建|资产租赁协议|借款合规处理
📞 立即咨询:杨经理:15839391165(微信同号)
韩经理:15839215110(微信同号)
🏢 公司地址:濮阳市华龙区崛起时代C座1606
🌐 官方网站:https://www.zy7f.cn
 售前咨询专员
