濮阳公司注销后还有什么事要做?章证、档案、账户、社保收尾清单
拿到准予注销通知书,很多老板以为公司这件事就彻底翻篇了。实际上,注销只结束了主体资格,还有一批"尾巴"需要处理:印章不能随手带走、会计档案不能当废纸卖、银行账户不销会变久悬户、社保公积金不办停保会继续挂账。本文给出一份可照着打勾的收尾清单。
一、先厘清:注销完成意味着什么
完成注销登记后,企业法人资格终止,不能再以该企业名义经营、签合同、开发票。但以下几类事项并不会随注销自动消失:
印章、证照的缴销或处置(不会自动作废,实体还在你手里);
会计档案的保管义务(法定义务,不因主体消灭而免除);
银行账户的结清与销户(不主动办理就会长期挂账);
社保、公积金账户的停保与注销;
各类许可证、资质的注销或变更。
二、印章怎么处理
公章、财务章、合同章、发票章等在注销后不得再使用。常见处理方式是交由公安机关指定的渠道缴销或按规定销毁,并保留销毁凭证。
提醒:印章不能随手带走或留作纪念。若印章遗失,应按规定办理遗失声明与补办手续后再行缴销;带着"已注销主体的印章"继续使用,可能引发合同效力与责任归属纠纷。
三、会计档案要保管多久
这是最容易被忽略、也最容易出问题的一项。企业注销后,会计档案的保管义务并不当然免除——实务中通常要求在注销前完成档案移交或妥善处置,常見做法是由股东、主管单位或受托机构继续保管。
| 档案类型 | 保管年限 | 说明 |
|---|---|---|
| 原始凭证、记账凭证 | 30 年 | 含发票、银行回单、出入库单据 |
| 总账、明细账、日记账 | 30 年 | 含电子账套的备份 |
| 年度财务会计报告 | 永久 | 含审计报告(如有) |
| 纳税申报表、完税凭证 | 10 年 | 涉税资料建议长期留存 |
| 银行对账单、余额调节表 | 10 年 | 建议与凭证同期保管 |
| 合同、章程、决议 | 长期 | 涉及债权债务追溯 |
没有档案,日后若出现税务追溯、债务纠纷、股东争议,将完全处于被动。建议在注销前就把档案清点、装订、备份一套,并明确保管责任人。
四、银行账户必须注销
对公账户不会随企业注销自动关闭。长期不办理销户、又无资金收付的账户,会被银行转为久悬账户,导致:
账户被冻结、无法使用,余额支取需重新走解冻流程;
法人或经办人在该行再次开户受限;
销户时才发现账户状态异常,需补办多道手续。
正确顺序是:先在清算阶段把余额转出、结清网银与结算产品,再办理销户,最后做工商注销。顺序反了,账户里的钱会很难取出。
五、社保、公积金与许可证
社保停保:为全部在职员工办理停保或减员,结清欠缴;有欠费的一般需补缴后才能办理。
公积金销户:办理单位公积金账户注销,同步为员工办理账户封存或转移。
许可证与资质注销:食品经营许可、卫生许可、道路运输许可、各类备案等,凡是以该企业为主体取得的,都应同步注销或办理主体变更,避免许可证"挂在已注销主体"上。
税务资料留存:即使已完成清税,涉税资料仍建议按上表年限留存,以备后续核查。
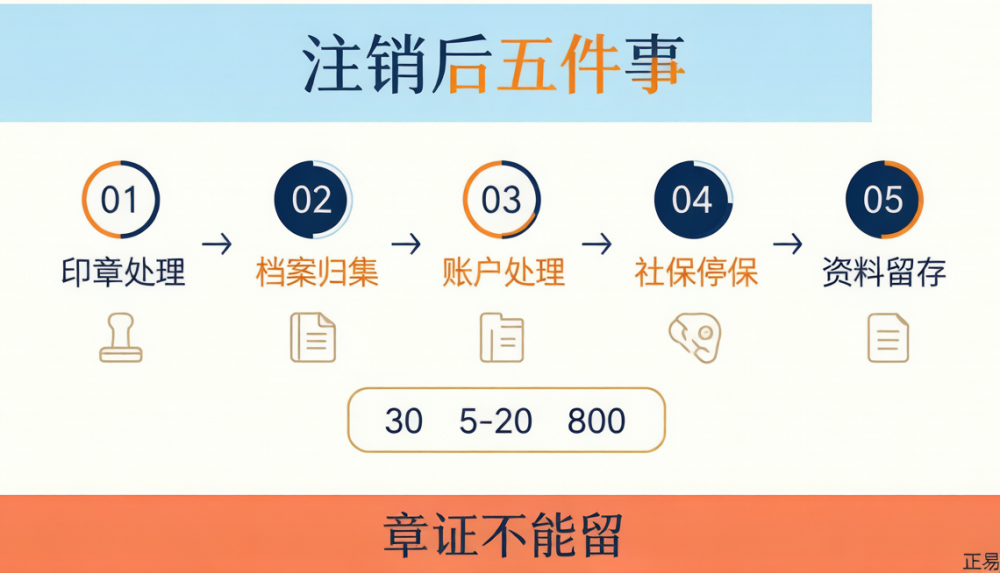
六、完整收尾清单
| 类别 | 具体动作 | 易漏点 |
|---|---|---|
| 印章处理 | 缴销或按规定销毁,保留销毁凭证 | 印章随手带走、遗失未声明 |
| 档案归集 | 凭证账簿装订、电子账套备份、明确保管责任人 | 当废纸处理、未备份 |
| 账户处理 | 余额转出 → 结清网银 → 销户 | 先注销后销户,余额取不出 |
| 社保停保 | 全员减员、结清欠费、公积金销户 | 有员工未减员,持续挂账 |
| 资料留存 | 清税证明、注销通知书、销毁凭证归档 | 注销回执丢失,日后无凭 |
七、三个常见误区
误区一:注销了就不用再保管账本
会计档案的保管年限是法定要求,不因主体注销而当然免除。注销前应完成档案移交或妥善处置,否则一旦出现税务追溯或债务纠纷,企业方无任何凭证可用。
误区二:银行账户放着不管会自动销户
不会。长期无收付的账户会转为久悬户被冻结,届时取款需先办理解冻,且可能影响法人或经办人在该行的后续开户。
误区三:清税证明拿到就全部结束了
清税证明只是注销流程中的一个环节,后面还有注销公告、执照缴销,以及本文列出的印章、档案、账户、社保等收尾事项。
八、费用与周期参考
| 事项 | 官方费用 | 周期 | 代办参考 |
|---|---|---|---|
| 清税证明 | 0 元 | 5-20 工作日 | 含在注销服务内 |
| 简易注销 | 0 元 | 公示 20 天 | 800 元起 |
| 一般注销 | 0 元 | 公示 45 天 | 1500-3000 元 |
| 吊销转注销 | 0 元 | 视补办材料而定 | 3000-8000 元 |
| 档案整理与托管 | — | 视体量 | 据实评估 |
正易企服提供清税、注销、档案整理与托管的一站式服务,注销服务 800 元起;涉及乱账清理的,一般 2000-8000 元,15-30 天完成。
濮阳正易企服 濮阳本地一站式企业服务机构
咨询电话:15839391165(微信同号,24 小时免费咨询)
服务地址:濮阳市华龙区崛起时代 C 座 1606
服务范围:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
常见问题解答
公司注销后印章要怎么处理?
注销后印章不得再使用,应按规定缴销或销毁,并保留销毁凭证。若印章遗失,需先办理遗失声明与补办手续后再行缴销。
注销后会计档案还要保管吗?保管多久?
需要。会计档案的保管年限为法定要求,原始凭证、记账凭证、总账明细账等一般为 30 年,年度财务会计报告为永久。注销前应完成档案移交或妥善处置,并明确保管责任人。
银行账户不注销会怎样?
账户不会自动关闭。长期无资金收付的账户会被银行转为久悬账户并冻结,届时取款需先办理解冻,且可能影响法人或经办人在该行的后续开户。
注销后社保和公积金要办什么?
需为全部在职员工办理停保或减员,结清欠缴费用;同时办理单位公积金账户注销,并为员工办理账户封存或转移。有欠费的通常需补缴后才能办理。
先注销公司还是先销银行账户?
应先处理银行账户:把余额转出、结清网银与结算产品,再办理销户,最后做工商注销。顺序颠倒会导致账户内资金难以取出。
注销后还能开发票吗?
不能。注销登记完成后法人资格终止,不得再以该企业名义经营、签合同或开具发票。继续开具将构成严重违规。
清税证明拿到了就算注销完成了吗?
不算。清税证明只是注销流程中的一环,之后还需完成注销公告、营业执照缴销,以及印章缴销、档案归集、银行账户销户、社保停保等收尾事项。
 售前咨询专员
