2026濮阳个体户核定征收与查账征收怎么选:两种方式对比、适用情形与申报要点
濮阳的个体户老板最常问的一个问题就是:"我这店是按核定征收还是查账征收?哪个交税少?"这两个词每年被搜索上万次,但网上大部分解释要么太抽象,要么已经过时。这篇用最直白的方式讲清楚两者的计算逻辑、适用情形,以及一个必须纠正的普遍误解——核定征收不等于不用记账。
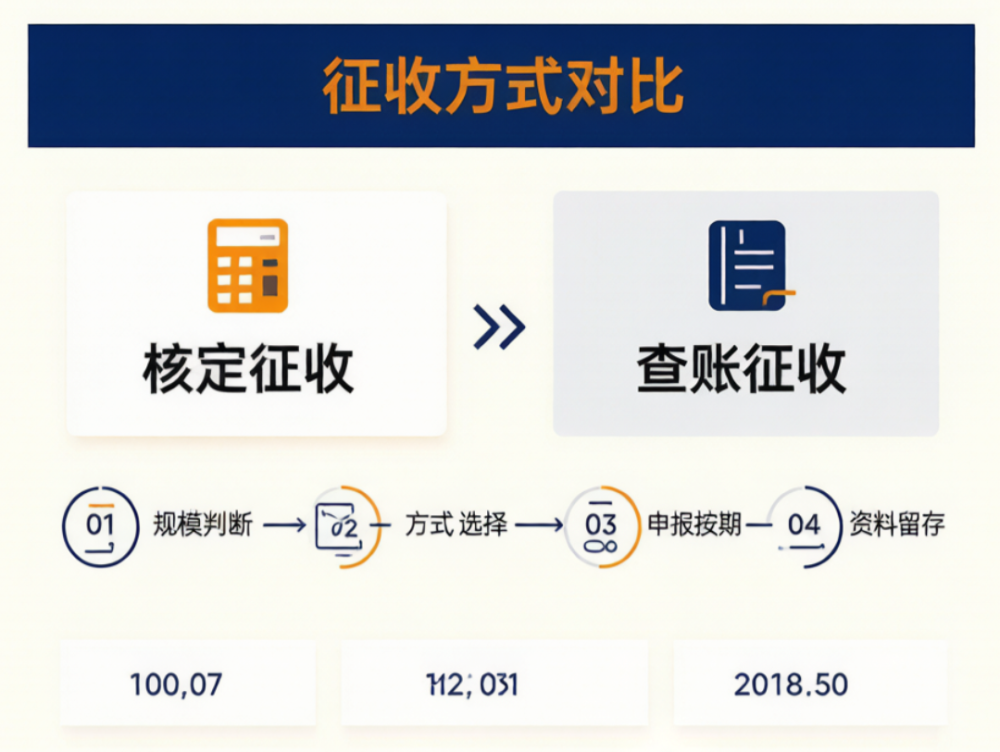

一、两种方式到底差在哪
查账征收:按"真实赚了多少"算
税务机关根据你的账簿记录核算:收入减去成本、费用、损失,得出应纳税所得额,再按经营所得税率计算。
计算公式:应纳税所得额 = 收入总额 − 成本 − 费用 − 损失
这种方式要求你账目健全、凭证完整。好处是多赚多缴、少赚少缴,亏损年度一般不需要缴经营所得个税;代价是必须规范做账。
核定征收:按"算出来的利润"算
当账簿不健全、难以准确核算实际利润时,税务机关采用核定方式,常见为核定应税所得率:用收入乘以一个行业应税所得率,算出"视同利润",再乘税率。
计算公式:应纳税所得额 = 收入总额 × 应税所得率
应税所得率由税务机关按行业在规定幅度内确定,不同行业不同。核定征收不看你实际花了多少成本,只看收入规模。
| 对比项 | 查账征收 | 核定征收 |
|---|---|---|
| 计税依据 | 实际利润(收入减成本费用) | 收入 × 应税所得率 |
| 账簿要求 | 必须账目健全、凭证完整 | 账簿不健全时的替代方式 |
| 成本影响 | 成本票越多,税越少 | 成本票不影响税额 |
| 亏损年度 | 一般不缴经营所得个税 | 有收入就按核定率计算 |
| 适用对象 | 规模较大、核算规范的个体户 | 规模较小、难以建账的个体户 |
| 发票开具 | 可自开普票、可申请代开专票 | 同样可按规定开票 |
必须纠正一个普遍误解:核定征收不等于不用记账、不用申报。它只是简化了"利润怎么算"这一环,收入申报、按期申报、发票管理、年度报告的义务一项都没少。很多个体户以为核定了就万事大吉,结果因为漏申报、漏年报被列入经营异常,反而得不偿失。
二、经营所得税率:5%-35%
个体户缴纳的是经营所得个人所得税,适用5%至35%的超额累进税率(五级)。这与公司的企业所得税不同——个体户不缴企业所得税,由经营者就经营所得缴个税。
同时,小规模纳税人还有增值税优惠:目前小规模纳税人适用3%征收率减按1%征收的政策延续至2027年12月31日;月销售额10万元以下(季度30万元以下)的,免征增值税。
两个优惠是叠加的:季度销售额30万以下免增值税,是流转环节的优惠;经营所得个税是所得环节的税。前者免了不代表后者不用缴,但小微主体通常还有相应的减半征收等优惠,具体以当年政策与你的实际经营数据为准。
三、怎么选:三步判断
第一步:看规模
规模小、业务简单、确实难以建账的,多适用核定;规模较大、有稳定进销存、能取得完整票据的,通常要求查账。这不是"想选哪个就选哪个",而是由税务机关根据你的实际情况确定征收方式。
第二步:看成本结构
成本票多、利润率低的生意,查账更有利——因为成本能真实扣除;成本票少、毛利率高的生意,核定可能更划算。举个直观的例子:同样收入100万,若你真实成本只有30万(利润70万),核定的"视同利润"可能低于70万;若你真实成本90万(利润10万),查账明显更省。
第三步:看长期需求
如果你打算贷款、投标、引入合伙人、升级为公司,规范的查账账套是硬门槛。核定征收虽然省事,但拿不出完整账簿会成为后续发展的障碍。
四、不管哪种方式,这四件事都要做
按期申报:增值税及附加按季或按月申报,经营所得个税按期预缴
经营所得汇算:取得经营所得的个人,需在次年3月31日前办理经营所得汇算清缴
年度报告:个体户需在每年1月1日至6月30日报送上一年度年度报告
票据留存:进货发票、费用单据、银行流水分类保存,这是查账的基础,也是成本扣除的凭证
五、濮阳办理参考:周期与费用
| 服务项目 | 周期 | 费用参考 |
|---|---|---|
| 个体户注册登记 | 1-3天 | 300-600元 |
| 个体户代理记账 | 按月 | 100-200元/月 |
| 个体户年度报告 | 当场 | 200-500元/年 |
| 经营异常移出 | 5-10个工作日 | 500-2000元 |
| 个转企(个体户升级公司) | 15-30天 | 1500-4000元 |
六、常见问题
核定征收是不是就不用记账了?
不是。核定征收简化的是应纳税所得额的计算方式,不是免除账务与申报义务。收入仍要按期申报,发票仍要规范开具与取得,年度报告仍要按时报送。实务中,核定的个体户因漏申报、漏年报被列入经营异常的案例非常多。
我能自己选择核定还是查账吗?
征收方式由税务机关根据账簿健全程度和实际经营情况确定,不是纳税人自由选择。账簿健全的应当实行查账征收;账簿不健全、难以准确核算的,税务机关可依法核定。如果你的账已经规范建起来了,就应主动配合转为查账征收。
季度30万免征,那我是不是一分钱税都不用交?
要分清楚税种。增值税在季度销售额30万以下可以免征,但经营所得个人所得税是另一个税种,需要按经营所得计算缴纳。此外还有附加税费、印花税等。免增值税是实实在在的优惠,但"一分钱税都不用交"的说法是不准确的。
个体户要不要开对公账户?
法律并未强制要求个体户开立对公账户,但强烈建议开立。原因有三:一是与客户、供应商往来更规范,大额业务对方通常要求对公转账;二是避免公私混用带来的税务风险;三是办理贷款、入驻平台、招投标时,对公账户基本是必要条件。
核定征收的个体户能开专票吗?
可以按规定申请开具或由税务机关代开增值税专用发票,但需要注意:开具专用发票的部分不适用小微免税优惠,该部分需照常缴纳增值税。这也是很多老板忽略的一点——开了专票就等于放弃了这部分收入的免税待遇,给客户开票前应先算清楚。
濮阳正易企服 · 个体户财税服务
个体户注册 · 征收方式判断 · 记账报税 · 年度报告 · 个转企
免费测算:按你的实际收入与成本,算清哪种方式更划算
📞 立即咨询:杨经理:15839391165(微信同号)
韩经理:15839215110(微信同号)
🏢 公司地址:濮阳市华龙区崛起时代C座1606
🌐 官方网站:https://www.zy7f.cn
 售前咨询专员
