濮阳公司注销前存货往来款怎么处理
濮阳公司注销前资产与往来款完整处理指南:清算所得计算逻辑、五步处理流程、三类最易卡注销的账目、20天与45天公告期对比,附25%企业所得税与20%个税关键数据。
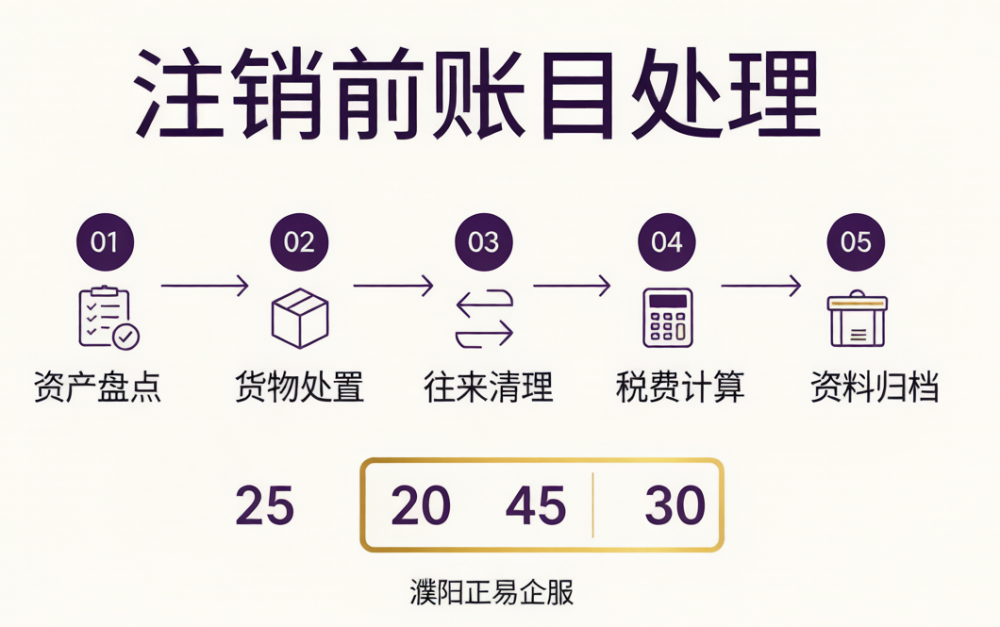
一、为什么"账上有东西"就注销不掉
很多濮阳老板以为公司不干了,把执照注销掉就结束了。但到税务环节才发现卡住:账上还有存货、有固定资产、有没收回的应收账款、有股东借走的钱——这些都不是"放着不管"就能过去的。
企业注销本质上是一次清算:要把所有资产变现或作价处理、所有债务了结、剩余财产分配给股东,并单独计算一次清算所得缴税。跳过这一步,清税证明就下不来,工商注销也就无从谈起。
二、清算到底算什么
清算所得的计算逻辑是:全部资产的可变现价值或交易价格,减去资产的计税基础、清算费用和相关税费,再加上债务清偿损益(比如确实无需支付的应付款)。
关键:清算期间要作为一个独立的纳税年度处理,此前年度的亏损不能在这里继续弥补。这一点常被误解,以为"以前亏了就能抵掉"。
三、五步处理资产与往来
1资产盘点:把所有存货、固定资产、无形资产逐项列明,核对账面数量与实物是否一致。账实不符的先查明原因。
2存货处置:账上仍有存货的,在清算环节视同销售,需确认收入并计算缴纳增值税。低价转给股东的,可能被按公允价值核定。
3往来清理:应收账款确实无法收回的,需按规定做资产损失申报后才能扣除;应付账款确实无需支付的,要并入清算所得。
4税费计算:清算所得按企业所得税税率计算缴纳;股东分得的剩余财产超过其投资成本的部分,按股息红利或财产转让所得缴纳 20% 个人所得税。
5资料归档:清算报告、股东会决议、清算所得税申报表、分配凭证统一归档。会计档案法定保管 30 年,注销不等于可以销毁。
四、三类最容易卡住注销的账目
一是股东借款长期挂账。账上"其他应收款—股东"如果一直挂着没还,在清算环节会被视同分红,按 20% 计征个人所得税。
二是存货和固定资产没有处理记录。账面有存货却无处置凭证,税务机关无法确认是否视同销售,清税环节会直接卡住。
三是往来款长期不动。数年未动的应收应付,既不催收也不核销,清算时需逐笔说明去向与性质。
五、时间、费用与顺序
| 环节 | 时间 | 说明 |
|---|---|---|
| 清算组备案与公告 | 简易 20 天,一般 45 天 | 简易注销需无债权债务或已清偿完毕 |
| 税务清税 | 5-20 个工作日 | 需结清税款、缴销发票、解除异常 |
| 工商注销 | 公告期满后办理 | 缴销营业执照,取得注销通知书 |
| 银行、社保收尾 | 同步办理 | 账户不销会转久悬冻结 |
企业所得税税率:25%(清算所得)
股东剩余财产分配:超过投资成本部分按 20%
注销代办:简易 800 元起,一般 1500-3000 元,涉及历史遗留问题的更高
乱账清理:2000-8000 元,周期 15-30 天
会计档案:30 年
建议:决定注销前先做一次账务体检。把存货、固定资产、往来款、股东借款这四块先理清楚,再启动注销流程,比边办边补要省一半时间。
常见问题解答
濮阳公司注销时账上的存货怎么办?
清算环节账上仍有存货的,视同销售处理,需确认收入并计算缴纳增值税。低价转给股东的,税务机关可能按公允价值核定。因此注销前应先完成存货处置并留存处置凭证。
注销时股东借公司的钱没还要紧吗?
要紧。账上挂着的股东借款,在清算环节可能被视同分红,按20%计征个人所得税。注销前应归还或办理合规处理,并进行相应的账务处理。
注销时公司的亏损还能抵吗?
清算期间作为一个独立的纳税年度处理,此前年度尚未弥补完的亏损,不能在这个独立年度继续用清算所得弥补。这一点常被误解。
确实收不回的应收账款怎么处理?
需按规定进行资产损失申报,留存合同、催收记录、对方破产或失联等证明材料,经申报后方可作为损失扣除。仅凭账面挂账不能直接扣除。
清算所得怎么交税?
清算所得按企业所得税税率(一般25%)计算缴纳。股东分得的剩余财产中,超过其投资成本的部分,按股息红利或财产转让所得缴纳20%个人所得税。
公司注销要多久?
简易注销公告期20天,一般注销公告期45天;税务清税通常5-20个工作日。整体顺利的话1-3个月,账目复杂或有历史遗留问题的会更长。
注销后账本可以销毁吗?
不可以。会计凭证、账簿等会计档案法定保管期限为30年,年度财务会计报告需永久保存。即使企业注销,档案保管义务仍应履行。
账目很乱还能注销吗?
可以,但需要先做账务清理。把存货、固定资产、往来款、股东借款等逐项核实处理,形成完整的清算资料后,税务清税才能通过。通常需要先做乱账清理。
濮阳正易企业服务有限公司
咨询电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务范围:公司注册、代理记账、营业执照代办、财税咨询、乱账清理、财务外包、资质代办
 售前咨询专员
