濮阳开票品名与实际业务不符的风险:业务真实性五核对与后果(2026最新)
不少老板觉得「客户要什么品名就开什么」,这不是小事。品名与业务不符,轻则进项不得抵扣、成本不得扣除,重则被认定虚开,可追刑责。
一、核心原则:业务真实
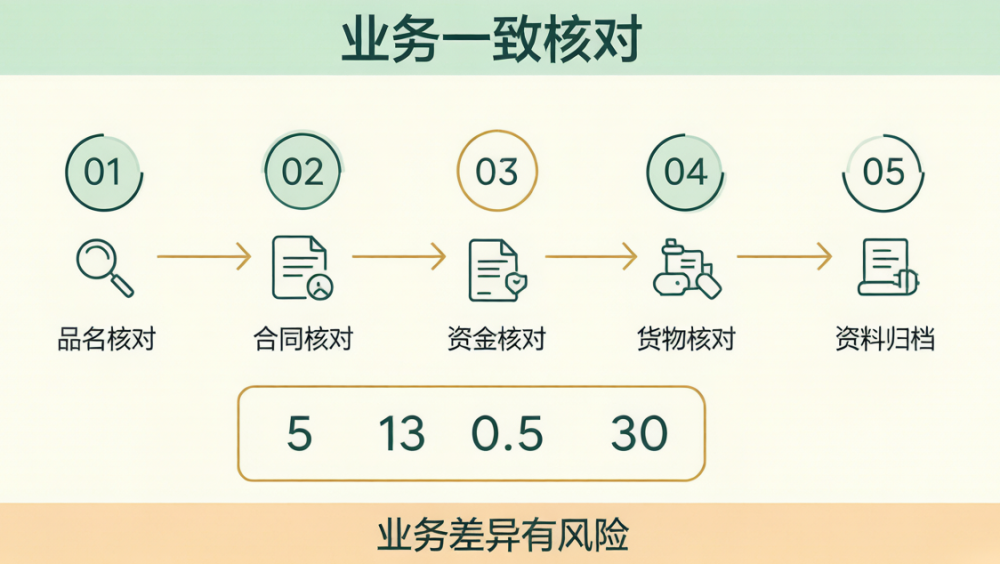
发票管理的底层逻辑只有一条——开具的发票必须与实际发生的经营业务完全相符。判断一笔开票是否合规,看的是五件事能不能对上:
品名核对:发票上的货物或应税劳务名称,与实际交付的商品或服务一致,不能应客户要求随意变更。
合同核对:有书面合同的,开票内容、金额、税率应与合同约定一致。
资金核对:款项从合同约定的付款方账户付出,流向收款方对公账户,与开票主体一致。
货物核对:有实物流转的,出入库单据、物流凭证、验收记录能与开票数量金额对应。
资料留存:合同、付款凭证、出入库单、验收单等资料完整留存,形成可追溯链条。
二、三流一致:稽查时看什么
| 流 | 看什么 | 不符的后果 |
|---|---|---|
| 合同流 | 合同签订方与开票方、收票方是否一致 | 无法证明交易真实性 |
| 资金流 | 付款方是否为受票方、收款方是否为开票方 | 资金回流是虚开的典型特征 |
| 发票流 | 票面品名、金额、税率与业务一致 | 品名不符直接触发异常 |
| 货物流 | 出入库、物流、验收能否对应 | 无实物支撑,被质疑虚构交易 |
资金回流是虚开最致命的特征。款项从受票方打给开票方后,又通过各种渠道转回受票方相关人员账户,基本会被认定虚开。
三、超经营范围能不能开票?
这个问题要分情况,不能一概而论:
临时性、偶发性业务:真实发生且与主营相关,一般可据实开票,但建议同步办理经营范围变更;
持续性、经常性业务:应当先办理经营范围变更再开票,长期超范围开票会被质疑业务真实性;
涉及前置许可的项目:必须先取得许可证才能开展并开票,否则属于无证经营,性质完全不同。
经营范围的首项通常决定行业归属与税务核定。变更经营范围办理周期一般 5-10 个工作日,官方不收费,代办 500-1200 元,成本远低于被质疑的风险。
四、后果如何升级
受票方:不合规发票不得作为税前扣除凭证,进项税额不得抵扣,需做纳税调增并补税;
开票方:被责令补缴税款、加收滞纳金(按日万分之五),并可处 0.5 倍至 5 倍罚款;
纳税信用:涉及虚开的,纳税信用等级直接降为 D 级,发票限量供应、出口退税从严审核,D 级保留 2 年且第三年不得评 A;
刑事风险:虚开增值税专用发票,数额较大或有其他严重情节的,可追究刑事责任,最高可判处无期徒刑。
五、正易企服怎么做
开票体检:核对历史开票品名与业务实质,排查异常点;
流程规范:建立合同、交付、开票、收款四环节核对机制;
范围调整:协助办理经营范围变更,5-10 个工作日;
资料归档:规范合同、出入库、验收、付款凭证留存;
风险应对:收到风险提示时协助自查、准备说明材料;
长效机制:纳入月度代账,开票前逐笔核对。
代理记账 199 元/月起(含开票核对),一般纳税人 399 元/月起;财税咨询与风险排查按项目报价。
常见问题解答
客户坚持要开别的品名,能给开吗?
不能。开票品名必须与实际业务一致,应客户要求变更品名属于开具与实际经营业务情况不符的发票。正确做法是拒绝并向客户说明,实在无法达成一致的,宁可不做这笔业务。
偶尔一次超经营范围开票,会有问题吗?
偶发且业务真实的,一般风险可控,但建议同步办理经营范围变更。如果是经常性超范围开票,税务机关可能质疑业务真实性,且涉及前置许可的项目必须先取得许可证。
三流不一致一定就是虚开吗?
不一定。委托付款、集团统采分销等有合理商业目的的安排,在有完整合同与授权资料支撑的情况下可以解释。但资金回流、无实物支撑、无真实业务的,基本会被认定虚开。
收到不符合规定的发票,我这边也有责任吗?
有。受票方取得不符合规定的发票,不得作为税前扣除凭证,进项税额不得抵扣。善意取得的,需补税但不按偷税处理;明知而取得的,性质更严重。
品名写大类,比如办公用品,可以吗?
笼统开具大类品名风险较高。应当按实际商品或服务明细开具,必要时附销售清单。笼统品名在稽查时难以证明业务真实性,容易被要求说明。
被认定 D 级后还能恢复吗?
可以。纠正违法行为、补缴税款后,可按程序申请纳税信用修复,税务机关一般 15 个工作日内完成审核。但 D 级评价保留 2 年,且第三年不得评为 A 级。
开票前怎么自查?
把握三个问题:这笔业务真实发生了吗?交付内容与票面品名一致吗?款项由合同方付给开票方吗?三个问题都是肯定答案,且资料链条完整,风险基本可控。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
