濮阳小规模纳税人季度30万免税额度怎么用:开票额度规划五步与超额后果(2026最新)
小规模纳税人的免税额度,是小微老板最值钱也最容易浪费的一项政策。很多企业不是不用,而是不会用——要么季度末才发现超额,要么为了压额度推迟开票,把生意节奏搞乱。
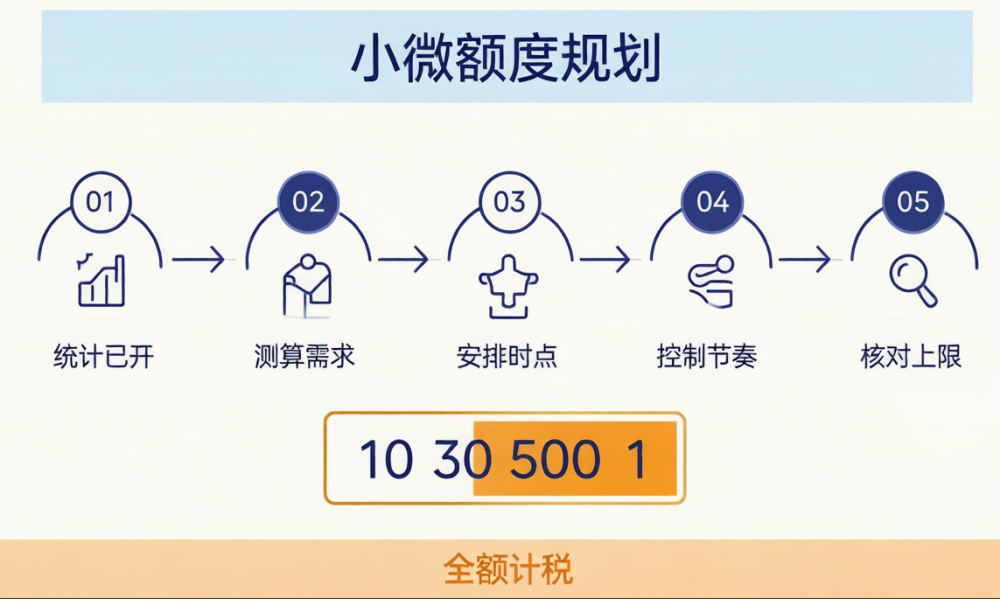
一、先弄清额度规则:三个数字必须记住
| 项目 | 现行规则 | 要点 |
|---|---|---|
| 免税额度 | 月销售额 10 万元、季度 30 万元以下免征增值税 | 按所有应税销售合并计算,不是分项目分别享受 |
| 征收率 | 3% 减按 1% 征收(延续至 2027 年 12 月 31 日) | 超额后按 1% 计税,不是按 3% |
| 强制转登记线 | 连续 12 个月或 4 个季度累计销售额超 500 万元 | 须登记为一般纳税人,税率 13%/9%/6% |
最常见的误解:以为「超 30 万只对超出部分缴税」。实际是全额计税——季度开了 31 万,是拿 31 万全额按 1% 计算,而不是只对超出的 1 万计算。这一字之差,税负差了 30 倍。
二、五步规划方法
统计已开:每季度初先统计本季度已开票金额,包括普票、专票、未开票收入,口径要统一。
测算需求:把在手订单、已交付未开票、预计新增业务全部列出来,估算本季度总开票需求。
安排时点:如果总额接近 30 万,把部分非紧急开票安排到下一季度初,前提是客户接受、合同允许。
控制节奏:避免季末集中开票导致来不及处理,也不要为压额度而拒开发票——客户投诉比多缴税更麻烦。
核对上限:每季度末核对累计销售额是否逼近 500 万强制转登记线,提前决定是否调整业务结构。
三、专票与免税的关系:两个必须知道的点
开专用发票的部分不免:同一季度里开具的增值税专用发票,无论总额是否超 30 万,都要按征收率缴税。
可以放弃免税开专票:客户是一般纳税人、需要抵扣时,可以就该笔业务放弃免税、开具 1% 专用发票,不影响其他业务继续享受免税。
判断要不要开专票,看客户。客户要抵扣就开专票、放弃该笔免税;客户不要抵扣就开普票、享受免税。不要为了省 1% 的税而丢掉订单。
四、四个常见踩坑点
只算开票、不算未开票收入:客户不要票的收入也要并入销售额,否则统计失真,超额了才发现。
把免税额度当成不用申报:免税不等于免申报,季度销售额无论多少都要按期申报。
为压额度拒开发票:属于违规行为,客户投诉后要补开,还可能被认定隐匿收入。
忽视 500 万线:临近 500 万时没有提前规划,被强制转一般纳税人后进项不足,税负大幅上升。
如果预计将长期超过 500 万,应当提前 3-6 个月做准备:规范进项取得、梳理供应商开票能力、测算一般人身份下的实际税负,不要被动转登记。
五、正易企服怎么做
额度台账:按月统计销售额,季度初出具额度使用报告;
临界提醒:接近 30 万或 500 万时提前预警;
开票安排:结合合同与交付节奏,给出合法的开票时点建议;
身份测算:小规模与一般人税负对比测算,判断是否转登记;
申报代办:按期完成增值税及附加申报,避免漏报;
长效机制:纳入日常代账服务,每月同步额度使用情况。
代理记账 199 元/月起(含额度台账与临界提醒),一般纳税人 399 元/月起。
常见问题解答
季度 30 万是含税还是不含税?
是不含税销售额。开票时为价税合计,需要换算成不含税金额后再判断是否超额。以 1% 征收率为例,不含税销售额=含税金额÷(1+1%)。
超额一点点,能不能想办法不超?
不建议为了压额度拒开发票或推迟确认收入。合法的做法是结合合同约定与交付进度,把本就可以在下一季度确认的业务顺延;虚构交易、拆分开票、体外循环都属于违规。
开了专票还能享受免税吗?
开具专用发票的那一笔不能享受免税,需要按 1% 缴税;同一季度其他开具普票且未超额度部分,仍可享受免税。两者是分开计算的。
季度中间才想起来规划,来得及吗?
来得及但效果打折。越早介入可调整空间越大,季末才发现超额基本没有回旋余地。建议每季度第一个月就做一次额度测算。
连续超 500 万被转一般人,能转回来吗?
一般纳税人一经登记,除国家税务总局另有规定外不得转回小规模。所以要提前测算,不要被动跨线。
免税额度不用会作废吗?
会。免税额度按季度计算、当季有效,未使用的部分不结转到下一季度,也不用补。所以每季度都要重新统计,不能沿用上季度的判断。
我是个体户,也适用这个额度吗?
适用。增值税小规模纳税人的月 10 万、季度 30 万免税政策,对个体工商户同样有效,判断标准同为小规模纳税人身份与不含税销售额。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
