2026濮阳公司减资全攻略:流程、公告期、税务处理与常见风险
新公司法要求认缴出资五年内缴足,存量公司出资期限调整过渡至2027年6月30日。当年随手填的500万、1000万,如今成了实实在在的出资压力。本文讲清减资的完整流程、必须走完的公告程序、可能产生的个税,以及哪些做法会让股东反而背上更多责任。
一、为什么濮阳老板都在关注减资
新公司法施行后,股东认缴出资需自公司成立之日起五年内缴足,存量公司的出资期限安排也需在2027年6月30日前完成调整。这让一大批当年"随手填了500万、1000万"的公司突然面临现实问题:认缴额度远超实际经营需要,也超出股东实缴能力。
解决路径只有两条:要么真金白银缴足,要么依法减资把注册资本降到与实际匹配的水平。对绝大多数小微企业来说,减资是更现实的选择。
二、减资的法定流程

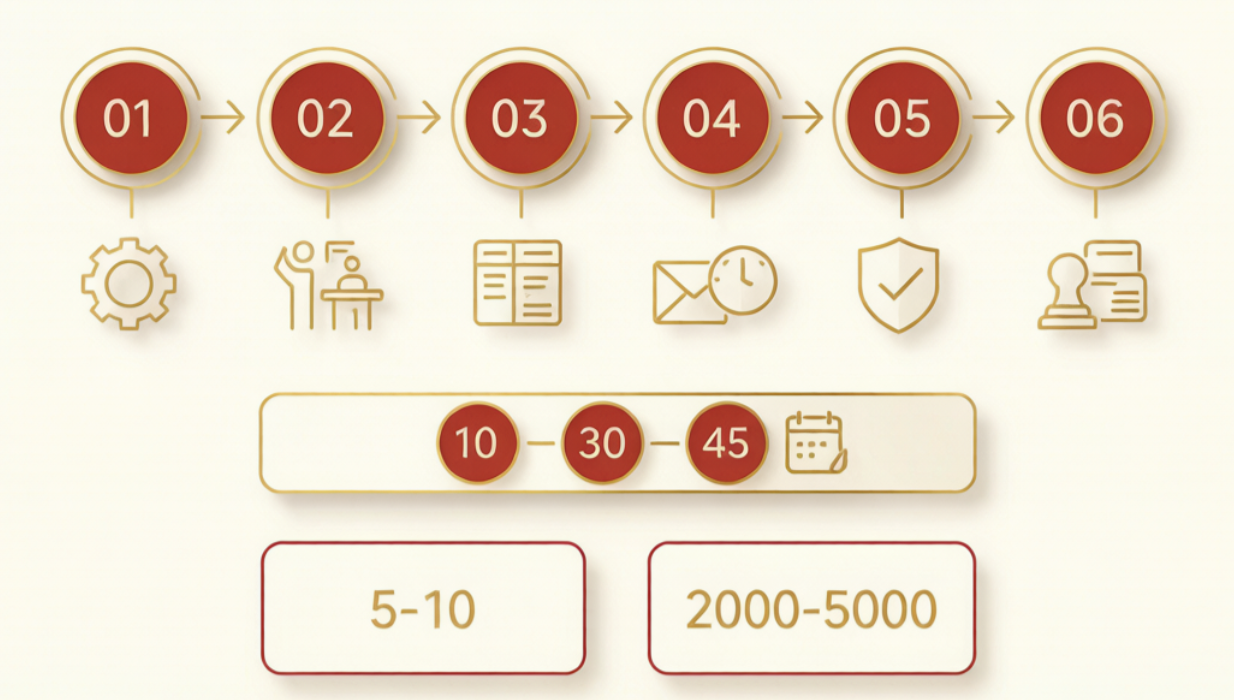
第一步:制定减资方案
由董事会(或执行董事)制定减资方案,明确减资方式(各股东同比例减资、定向减资)、减资数额、减资后注册资本与股权结构。
第二步:股东会作出决议
减资属于重大事项,须经代表三分之二以上表决权的股东通过。定向减资(非同比例)实践中要求更高,通常需要全体股东一致同意,以免损害其他股东利益。
第三步:编制资产负债表及财产清单
这是法定义务,目的是让股东和债权人了解公司实际财务状况,不能以口头说明替代。
第四步:通知债权人并公告
自作出减资决议之日起10日内通知已知债权人;
于30日内在报纸或国家企业信用信息公示系统上公告;
债权人自接到通知书之日起30日内(未接到的自公告之日起45日内),有权要求公司清偿债务或提供相应担保。
这是最容易被跳过的一步,也是风险最高的一步。不少公司为赶时间省略通知与公告程序,直接办理工商变更。一旦被认定为程序瑕疵,股东可能在减资范围内对公司债务不能清偿部分承担补充赔偿责任。
第五步:处理债权人请求
对提出要求的债权人,依法清偿债务或提供担保,并保留书面凭证。
第六步:办理工商变更登记
公告期结束后提交变更登记申请,材料齐全一般5-10个工作日办结,换发新营业执照。
三、时间与费用
| 环节 | 周期 | 费用参考 |
|---|---|---|
| 方案与决议 | 1-3天 | 无官方费用 |
| 债权人通知与公告 | 至少30日(公告期) | 公示系统公告免费;登报按媒体收费 |
| 工商变更登记 | 5-10个工作日 | 官方0元;代办2000-5000元 |
| 税务信息变更 | 同步办理 | 无官方费用 |
| 整体周期 | 通常45天以上,主要取决于公告期 | |
四、减资中的税务问题
股东未取得实际分配的:单纯减少认缴未实缴部分的出资额,通常不产生所得税;
股东从公司取得资产的:减资中股东取得的分配,超过其投资成本的部分可能被认定为股息红利或财产转让所得,自然人股东涉及20%个人所得税;
实收资本减少的印花税:需按"营业账簿"税目处理,实收资本与资本公积合计金额减少的,已缴印花税一般不予退还,但后续增加时不再重复缴纳;
账务处理:减资必须同步进行会计处理,不能只改工商登记不改账。
减资涉及股东个税判断,建议提前测算。若方案设计不当,可能出现"钱没拿到手,税先产生了"的情况。
五、三条路径怎么选
| 路径 | 适用情形 | 核心要点 |
|---|---|---|
| 依法减资 | 注册资本虚高、股东无力实缴,但公司要继续经营 | 必须走完通知与公告程序,否则股东承担补充赔偿责任 |
| 按期实缴 | 注册资本与经营规模匹配,股东有能力出资 | 款项须以股东名义转入公司对公账户,备注"投资款",并做验资与账务处理,切勿写成"往来款"或"借款" |
| 股权转让或注销 | 公司不再经营 | 转让涉及印花税万分之五及个税20%;注销需先清税,简易注销公告20天 |
六、常见风险提示
程序瑕疵风险:未通知债权人即减资,股东在减资范围内承担补充赔偿责任,减资"减少责任"的目的反而落空;
抽逃出资风险:借减资名义把已实缴的资金转回股东,可能构成抽逃出资,面临责令改正与罚款,严重的承担刑事责任;
资质门槛风险:劳务派遣、建筑、金融等行业对注册资本有最低要求,减资后可能不再满足资质条件;
只改工商不改账税:工商登记变更后未同步调整账务与税务信息,会导致账实不符,形成新的乱账。
七、常见问题解答
减资一定要公告30天吗?
是的。公司减少注册资本必须编制资产负债表及财产清单,自作出决议之日起10日内通知债权人,并于30日内公告。公告期是法定程序,不能省略。
不通知债权人直接减资会怎样?
可能被认定为程序瑕疵。公司债权人可主张股东在减资范围内对其债务不能清偿部分承担补充赔偿责任,原本想通过减资降低的责任反而无法免除。
减资需要交税吗?
分情况。仅减少认缴未实缴部分且股东未从公司取得资产的,通常不产生所得税;若股东在减资中取得分配且超过投资成本,自然人股东可能按20%缴纳个人所得税。
减资后注册资本有没有下限?
普通行业已无最低注册资本限制,但劳务派遣需200万元以上且实缴,部分建筑、金融类资质也有门槛。减资前应确认是否影响现有资质。
减资和抽逃出资有什么区别?
减资是经法定程序降低注册资本并办理变更登记,是合法行为;抽逃出资是未经法定程序将已实缴的出资转回股东,属违法行为,会面临责令改正、罚款,严重的承担刑事责任。
定向减资可以吗?
新公司法允许在特定情形下定向减资,但需符合法定条件,有限责任公司原则上应同比例减资,定向减资通常需全体股东一致同意,并在章程中作出安排。
只改工商登记不改账可以吗?
不可以。减资必须同步进行会计处理并更新税务信息,否则会出现账实不符,在后续年报、汇算清缴、注销或稽查时暴露问题。
濮阳本地办理,先问清楚再动手
公司减资涉及工商、税务、银行、资质多个环节,不同企业情况差别很大,盲目照搬攻略反而容易留下隐患。
濮阳正易企业服务有限公司提供注册公司、代理记账、财税咨询、乱账清理、财务外包一站式服务。
咨询电话:15839391165 | 地址:濮阳市华龙区崛起时代C座1606
 售前咨询专员
