2026濮阳新公司纳税人身份选择:小规模纳税人与一般纳税人,到底选哪个
在濮阳注册公司,办完营业执照、完成税务报到后,马上就要面对第一个实质性决策:登记为小规模纳税人,还是一般纳税人?不少老板凭感觉选,结果要么多缴了税,要么客户要专票开不出来丢了单子。本文把判断标准、测算方法和容易踩的误区一次讲清。
一、先给结论:多数新公司起步选小规模
除下面三类情形外,濮阳绝大多数新设企业、个体户在起步阶段选择小规模纳税人更省事也更省钱:
客户不要求专用发票——面向个人消费者、小微客户,普票即可满足;
进项票本身很少——服务业、人力成本为主的公司,能抵扣的进项有限;
年销售额远低于500万——可以充分享受小规模减免政策。
反过来,只要踩中后面列出的任一条,就应当认真考虑直接登记为一般纳税人。
二、两种身份的核心差异
| 对比项 | 小规模纳税人 | 一般纳税人 |
|---|---|---|
| 增值税计税方式 | 销售额×征收率,进项不抵扣 | 销项税额-进项税额 |
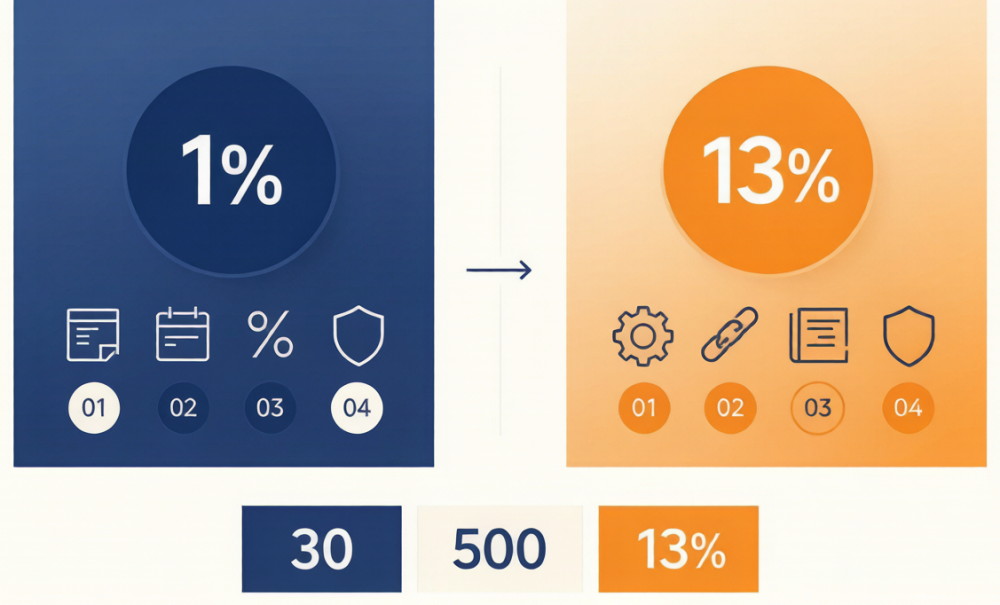
| 常见税率 | 3%(现行减按1%,延续至2027年12月31日) | 13%、9%、6%(按行业适用) |
| 普惠免税额度 | 月销售额10万/季度30万以下免征增值税 | 无此项普惠免征额度 |
| 发票开具 | 普票自开;专票可自开或申请代开 | 普票、专票均可自行开具 |
| 申报周期 | 一般按季申报 | 按月申报 |
| 账务要求 | 相对简化 | 须健全核算,准确核算进项与销项 |

三、必须(或应当)选一般纳税人的四种情形
1. 年应税销售额超过500万——强制转登记
连续12个月或四个季度累计应税销售额超过500万元,除政策规定的特殊情形外,须转为一般纳税人。这不是选择题,逾期不办会被税务机关按一般纳税人税率计税,且不得抵扣进项,损失极大。
2. 大客户明确要求13%、9%的专用发票
濮阳本地不少企业给国企、大型制造企业、上市公司供货,对方财务只接受高税率专票用于抵扣。小规模即便代开1%或3%的专票,对方抵扣不足,往往直接拒绝合作。这种情况下,身份本身就是投标资格。
3. 进项票充足且金额大
贸易、加工制造类企业采购环节能取得大量13%的进项发票,若按小规模计税,这部分进项完全浪费,实际税负反而高于一般纳税人。
4. 有出口退税、即征即退等需求
出口退税、软件企业即征即退、资源综合利用等优惠政策,通常以一般纳税人身份为前提。
四、税负怎么算:一个简化的平衡点思路
设销售额(不含税)为 S,可抵扣进项占销售额比例为 r,适用税率为 13%。
一般纳税人应纳税额 ≈ S×13% - S×r×13% = S×13%×(1-r)
小规模(按1%)应纳税额 ≈ S×1%
两者相等时:13%×(1-r) = 1%,解得 r ≈ 92%。也就是说,在这个简化模型下,只有当进项占比高到九成以上,一般纳税人才更省。现实中多数小微企业进项占比远达不到这个水平,所以小规模更划算;但如果客户强制要求13%专票,就不能只看税负,还要看能不能接到这个订单。
实务中还要叠加考虑:小规模季度30万免税额度、小微企业所得税优惠(实际税负5%)、附加税费减半等。建议让专业人员按你公司真实的采购与销售结构测算一次,比套公式可靠得多。
五、四个常见误区,逐条纠正
| 误区 | 正确理解 |
|---|---|
| 一般纳税人听起来更"正规",客户更信任 | 身份本身不是信用背书。账目混乱的一般纳税人,反而在纳税信用评价中更容易被扣分 |
| 小规模不能开专用发票 | 可以。小规模可自愿使用增值税发票管理系统自开专票,也可申请税务机关代开 |
| 小规模季度30万以内完全不用管 | 免税不等于免申报。仍需按期申报,且开具专票的部分不适用免税 |
| 转成一般纳税人就退不回去了 | 符合条件的可按规定转回小规模,但须满足销售额标准并办理相关手续,且一经转回后再达标仍需转出 |
特别提醒:一旦登记为一般纳税人,进项发票的管理要求会陡然提高。若采购时图便宜不要票、或长期取得不合规发票,会出现"销项照缴、进项抵不了"的情况,税负反而远高于小规模。这也是很多企业转身份后后悔的主因。
六、濮阳办理要点与周期
登记环节:新办企业在税务报到时一并完成纳税人身份确认;
办理周期:资料齐全一般1-3个工作日完成;
官方费用:0元;
代办服务:正易企服公司注册含税务报到套餐800-1500元,含票种核定、税种认定、财务制度备案等全流程;
后续配套:建账(15日内)、首次申报、按季或按月申报、发票领用。
身份选错不是不可逆的,但调整的代价(补税、客户流失、账务重建)往往远高于当初多花半小时测算的成本。建议在注册阶段就把这个问题定下来。
濮阳正易企服 · 本地一站式企业服务
公司注册 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办。材料清单、办理周期与费用一次性讲清,进度实时同步。
濮阳正易企服 | 电话:15839391165 | 地址:濮阳市华龙区崛起时代C座1606
服务范围:濮阳市(华龙区、濮阳县、清丰县、南乐县、台前县、范县)
 售前咨询专员
