2026濮阳公司增资扩股 vs 股权转让怎么选:钱进公司还是进个人口袋
公司要引入一笔钱,或者老股东要退出——濮阳老板常在这两条路上纠结:增资扩股还是股权转让?两者都能让"新人进来、股权变化",但资金流向、注册资本、税负、控制权变化完全不同。选错了,轻则多缴税,重则控制权旁落、程序瑕疵导致变更无效。
本文用七个维度做对比,并给出四问决策法,帮你快速判断该走哪条路。
一、一句话分清两者
增资扩股:新钱进公司,公司注册资本增加,原股东股权被稀释——公司拿到钱用于经营发展。
股权转让:钱进老股东个人口袋,注册资本不变,只是股东换了人——老股东套现退出。
核心区别:看钱最终进了谁的口袋。进公司→增资;进老股东→转让。这是最直观的判断标准。
二、七维度对比
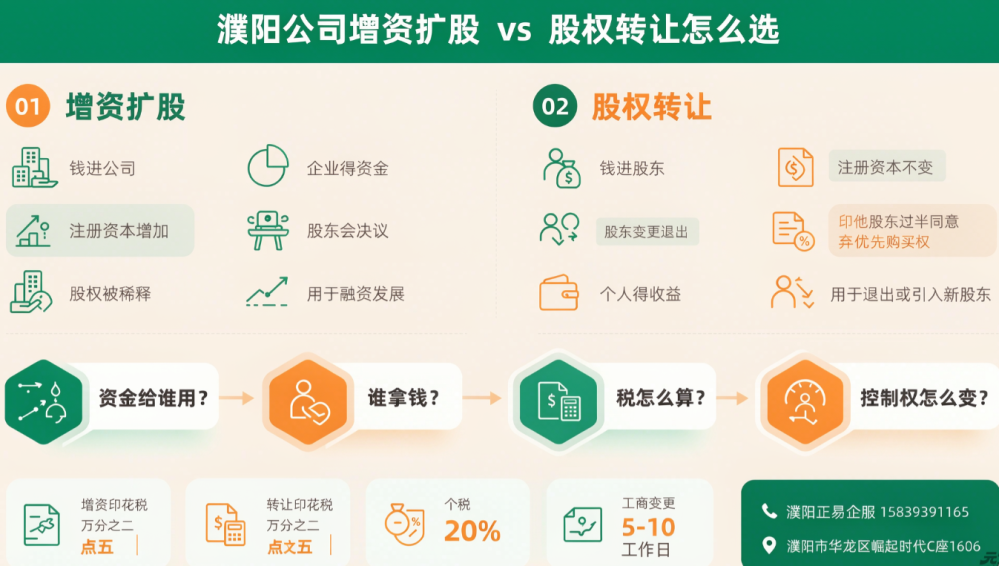
 图:增资扩股与股权转让七维度对比与四问决策轴
| 对比维度 | 增资扩股 | 股权转让 |
|---|---|---|
| 资金归属 | 进入公司账户,用于经营 | 进入转让方股东个人 |
| 注册资本 | 增加(如100万→200万) | 不变 |
| 股权结构 | 原股东比例被稀释 | 原股东退出或比例变化 |
| 税务(印花税) | 营业账簿按万分之二点五 | 产权转移书据按万分之五 |
| 所得税 | 公司层面一般不涉及所得税 | 个人转让按20%财产转让所得;企业转让并入应纳税所得额 |
| 内部程序 | 股东会决议(增资需三分之二以上表决权通过) | 其他股东过半数同意+放弃优先购买权 |
| 典型场景 | 引入投资人融资、扩大经营、提升资质注册资本 | 股东退出套现、家族传承、引入新合伙人不增资 |
三、四问定方向
钱给谁用?公司缺钱要发展 → 增资;老股东想拿钱走人 → 转让。
谁最终拿这笔钱?进公司对公账户 → 增资;进个人卡 → 转让。
税怎么算最划算?增资印花税万分之二点五且无个税;转让印花税万分之五+可能20%个税。
控制权怎么变?增资会稀释原股东比例(但公司变强);转让则老股东直接出局。
注意:增资与转让可以组合使用——比如新投资人一部分钱增资进公司、一部分钱受让老股东股权,兼顾"公司拿钱发展"与"老股东部分套现"。这类方案建议提前测算税负与控制权比例。
四、税怎么算
增资扩股
主要涉及营业账簿印花税,按实收资本与资本公积增加额计征,税率万分之二点五。公司层面通常不产生所得税。
股权转让
印花税:按产权转移书据,税率万分之五(转让双方各自缴纳)。
个人所得税:个人转让股权,按"财产转让所得"适用20%税率,即(转让收入-股权原值-合理费用)×20%。
企业所得税:企业作为转让方的,并入当期应纳税所得额计税。
图:财税顾问与股东对比增资协议与股权转让协议
五、程序与材料
| 项目 | 增资扩股 | 股权转让 |
|---|---|---|
| 核心决议 | 股东会决议(增资须经代表三分之二以上表决权的股东通过) | 其他股东过半数同意,且其他股东放弃优先购买权 |
| 主要材料 | 股东会决议、章程修正案、增资协议、验资/入资凭证 | 股权转让协议、股东会决议、其他股东放弃优先购买权声明、章程修正案 |
| 工商变更 | 均需办理变更登记,通常 5—10个工作日(视是否涉及章程备案、章程修正案而定) | |
| 后续动作 | 同步更新税务、银行预留印鉴与股东信息,避免"工商改了、税务银行没改" | |
六、三个高频坑
坑1:0元或平价转让被核定征税。申报的转让收入明显偏低且无正当理由的,税务机关可核定征收,按股权对应的净资产份额核定收入,照样要缴个税。
坑2:程序瑕疵导致转让无效。未书面通知其他股东、未取得过半数同意、未保障优先购买权的,转让存在被认定无效的风险。
坑3:增资后控制权旁落。增资比例测算不精准,可能导致原股东从控股变成小股东。增资前应做投前估值与股权结构测算。
常见问题(FAQ)
Q1:增资扩股和股权转让最核心的区别是什么?
A:看资金归属。增资的钱进公司、注册资本增加、原股东股权被稀释;转让的钱进老股东个人、注册资本不变、股东换人。
Q2:哪种方式税更省?
A:增资印花税按万分之二点五,且公司层面一般无所得税;股权转让印花税万分之五,个人转让还可能涉及20%个税。通常增资税负更低,但要看具体场景与估值。
Q3:股权可以0元转让吗?
A:可以签0元协议,但转让收入明显偏低且无正当理由的,税务机关可核定征收,按对应净资产份额核定收入计征个税。
Q4:增资需要多少股东同意?
A:增资须经代表三分之二以上表决权的股东通过(章程另有更高约定的从其约定)。
Q5:办理工商变更要多久?
A:通常 5—10个工作日。注意同步更新税务、银行账户的股东与印鉴信息,避免只改工商留下隐患。
濮阳股权变更 · 增资扩股 · 税务测算
正易企服提供增资扩股与股权转让方案设计、税负测算、协议起草与工商税务银行一站式变更办理,让濮阳老板股权调整明明白白。
📞 立即咨询:杨经理:15839391165(微信同号)
韩经理:15839215110(微信同号)
🏢 公司地址:濮阳市华龙区崛起时代C座1606
🌐 官方网站:https://www.zy7f.cn
 售前咨询专员
